A eleição não é o risco. O risco é a carteira que só funciona se o resultado for o certo.
coluna-especialistas
A eleição não é o risco. O risco é a carteira que só funciona se o resultado for o certo.
30 set 2026•Última atualização: 30 setembro 2026
 Rogério Barrocal


O primeiro turno é no domingo, 4 de outubro. Uma das pesquisas mais recentes, da BTG/Nexus, mostra os dois candidatos mais bem colocados a um ponto de distância no segundo turno: 46% a 45%, dentro da margem de erro.
O mercado reage a cada número. E o patrimônio de quem está todo em reais, todo no Brasil, reage junto, queira ou não. A pergunta que pouca gente faz não é quem vai ganhar. É se a carteira aguenta os dois resultados.
Um mês de mercado pendurado em pesquisas
Em 2 de setembro, a Quaest mostrou o segundo turno em 42% a 41%. No mesmo dia, o Ibovespa subiu 3,05%, na 11ª alta seguida, e o dólar fechou a R$ 5,11. Em 21 de setembro, a BTG/Nexus trouxe 46% a 45%.
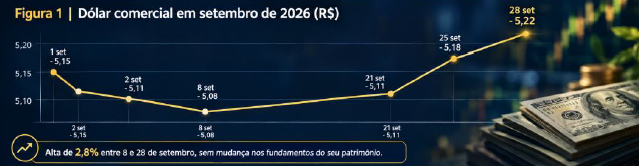
O Ibovespa subiu 0,74%, a 186.595 pontos, e o dólar voltou a R$ 5,11. Poucos dias depois, o quadro mudou: três quedas seguidas na bolsa, dólar a R$ 5,18 e, em 28 de setembro, a R$ 5,22, com a volatilidade implícita do câmbio no maior nível do ano eleitoral.
A figura abaixo mostra o que isso significa na prática. Em menos de um mês, o dólar foi de R$ 5,08 a R$ 5,22, uma alta de 2,8%. Parece pouco. Não é, quando se lembra de que o movimento acontece sem que nada tenha mudado na sua empresa, no seu imóvel ou na sua renda.
O ambiente ao redor não ajuda. O IPCA-15 de setembro subiu 0,70%, acima do teto das projeções, e levou a inflação em 12 meses a 4,47%, colada no limite de 4,5% da meta. A confiança do consumidor caiu a 84,2 pontos, o menor nível desde novembro de 2022.
O Banco Central reduziu a projeção de crescimento do PIB de 2026 para 1,8%. E a Selic, mesmo depois do corte de setembro, está em 13,75% ao ano.
Há ainda um precedente que vale guardar. Em 3 de outubro de 2022, no primeiro pregão depois do primeiro turno, o Ibovespa subiu 5,54% e o dólar caiu 4,09%. Em um único dia. Quem estava posicionado para um lado ganhou.
Quem estava posicionado para o outro pagou. E quem nem sabia de que lado estava apenas assistiu. Numa disputa que as pesquisas mostram empatada, movimentos de 4% a 6% em uma sessão, para cima ou para baixo, não podem ser tratados como impossíveis.
Para dar escala, vamos usar neste texto um patrimônio de referência de R$ 30 milhões. Nele, cada 1% de variação vale R$ 300 mil. Um dia de 5% vale R$ 1,5 milhão.
Onde o risco realmente mora
Imagine que esses R$ 30 milhões estejam assim distribuídos: R$ 12 milhões em imóveis (40%), R$ 9 milhões na participação em uma empresa (30%) e R$ 9 milhões em aplicações financeiras (30%).
É um retrato comum entre empreendedores que já tiveram uma saída parcial e entre profissionais de alta renda que acumularam ao longo de décadas. No papel, são três ativos diferentes. A figura a seguir mostra o que eles têm em comum:
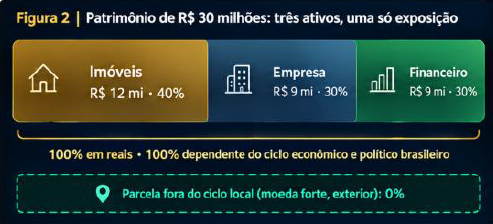
Os três dependem da mesma economia e são medidos na mesma moeda. Os imóveis respondem ao juro, ao crédito e à confiança do comprador. A empresa responde à demanda, ao custo de capital e ao humor do consumidor, hoje no pior nível em quatro anos.
As aplicações financeiras, se estiverem concentradas em ativos locais, respondem à bolsa, à curva de juros e ao câmbio. Diversificar entre classes de ativos não protege contra um risco que atravessa todas elas.
Existe um teste simples. Suponha que o dólar vá de R$ 5,20 para R$ 5,60, uma alta de 7,7%. Não é previsão. É teste de estresse. Em reais, o patrimônio continua com o mesmo número no extrato: R$ 30 milhões.
Em dólares, porém, ele passa de cerca de US$ 5,77 milhões para US$ 5,36 milhões. É uma perda de 7,1% do poder de compra internacional, algo como US$ 412 mil. Para quem tem filhos estudando fora, viaja com frequência ou pensa em comprar um imóvel no exterior, essa conta é direta. Para quem gasta só em reais, o efeito é indireto, mas aparece: no preço de insumos, na inflação, nos juros.
O cenário contrário também existe. Se o dólar cair e a bolsa subir, quem está concentrado ganha junto. O ponto não é apostar contra o Brasil. É perceber que, hoje, o patrimônio inteiro está apostado no Brasil, e que essa aposta foi feita por omissão, não por decisão. Uma estratégia se defende. Uma omissão apenas acontece.
O custo de decidir no calor do resultado
O maior risco em semanas como esta não é o resultado da eleição. É o que o investidor faz nas horas seguintes.
Existem dois erros clássicos. O primeiro é sair antes: converter tudo em caixa na véspera, por medo. Em 2022, quem fez isso ficou de fora da alta de 5,54% do dia 3 de outubro.
O segundo é entrar depois: comprar quando o mercado já andou, ao preço do consenso, movido pela ideia de que agora ficou claro. Os dois erros têm a mesma origem. A decisão foi tomada com o resultado na tela, e não com a estratégia na mão.
Esperar, aliás, não sai de graça, mas também não sai caro. Com a Selic em 13,75% e a inflação em 12 meses a 4,47%, o juro real bruto está perto de 8,9% ao ano, antes do imposto de renda. Sobre R$ 9 milhões em pós-fixados, isso significa cerca de R$ 1,24 milhão brutos por ano, ou algo perto de R$ 103 mil por mês.
A liquidez remunerada compra tempo. E tempo é exatamente o que falta a quem precisa decidir sob pressão.
Existe um custo maior, e silencioso. Quem não tem reserva de liquidez e precisa de dinheiro num momento ruim vende o que dá para vender, não o que faz sentido vender. Uma participação em empresa avaliada em R$ 9 milhões, colocada à venda com urgência, costuma exigir deságio de 15% a 30%, estimativa de mercado que varia conforme o setor e o momento.
São de R$ 1,35 milhão a R$ 2,7 milhões que ficam na mesa. Não por causa da eleição, mas por falta de caixa no dia errado.
Quem já sentou na cadeira de quem paga a folha, negocia com banco e olha o caixa toda segunda-feira conhece bem essa mecânica. O problema de liquidez raramente aparece quando o mercado está calmo. Ele aparece quando o mercado está caro, nervoso e ninguém quer comprar o que você precisa vender.
O que se decide antes de domingo
Quem já geriu caixa sob pressão conhece uma regra: a boa decisão é tomada antes da crise, com a cabeça fria, e executada durante a crise, por processo e não por impulso. Numa carteira, isso se traduz em três definições. A figura a seguir compara o que acontece com e sem elas.
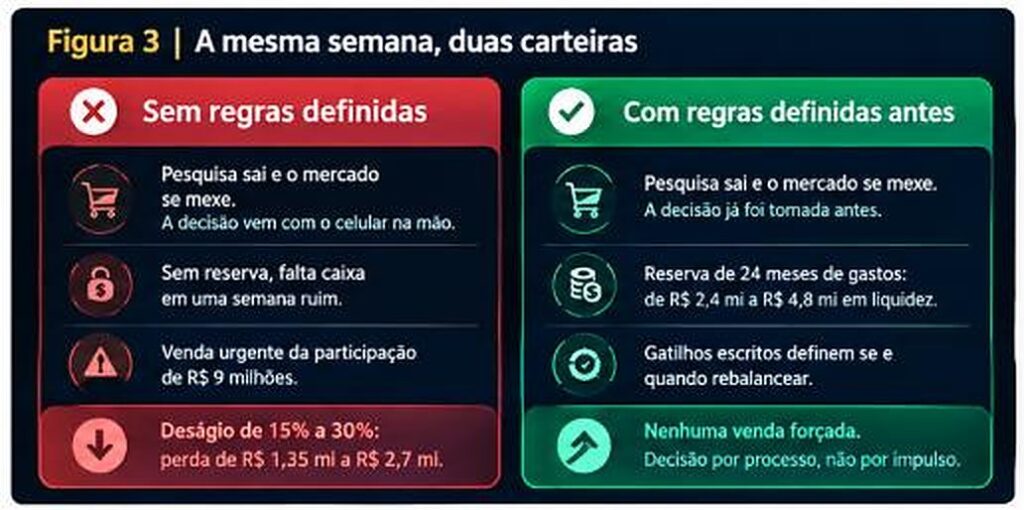
Primeira definição: a reserva de liquidez. Com um gasto anual de R$ 1,2 a R$ 2,4 milhões, 24 meses de despesas equivalem a R$ 2,4 a R$ 4,8 milhões, de 8% a 16% do patrimônio de referência. Essa parcela fica em ativos de baixa oscilação e resgate rápido, fora de qualquer coisa que dependa do resultado da apuração. Ela não existe para render. Existe para que você nunca precise vender nada por necessidade.
Segunda definição: os gatilhos, por escrito. Em que nível do dólar, dos juros futuros e da bolsa você rebalanceia? Quanto move, e para onde? Quando esses números são escritos antes da apuração, a segunda-feira deixa de ser um dia de improviso e vira um dia de execução. A regra pode estar errada, e isso se corrige depois. O que não se corrige é a decisão tomada em pânico ou em euforia.
Terceira definição: uma parcela fora do ciclo local. A pergunta útil não é se vale ter exposição a moeda forte e a ativos internacionais, e sim quanto. Isso não elimina o risco. Muda a natureza dele: passa a existir uma parte do patrimônio cujo valor não depende da apuração de domingo. É a diferença entre uma carteira que precisa de um resultado específico e uma que sobrevive a vários.
Nada disso exige adivinhar o vencedor. Ninguém sabe, e as próprias análises de mercado descrevem o quadro como sem vencedor claro. Estrutura serve justamente para isso: funcionar sem saber.
No domingo o resultado sai, e na segunda o mercado abre. O que você pode decidir agora é se o seu patrimônio vai depender de acertar o palpite ou se já foi organizado para atravessar qualquer um dos desfechos.
Se o dólar for a R$ 5,60 ou a R$ 4,80 na semana que vem, a sua carteira já sabe o que fazer?
Fontes dos dados de mercado: CNN Brasil, InfoMoney, Forbes Money, EBC Financial Group e Mais Retorno, consultadas em 29 de setembro de 2026. Os cenários numéricos, os testes de estresse e as faixas de deságio são ilustrativos e não constituem recomendação de investimento nem projeção de resultado.

Rogério Barrocal
Engenheiro, com pós-graduação em finanças e certificação CFP®, atuou como CFO e CEO com mais de 20 anos de experiência no mercado financeiro. Sócio da Blue3 Investimentos.
Saber maisRecomendado do It's Money